 Aller au contenu


Par l’équipe Solydari · Publié le 16 octobre 2026 · Textes vérifiés le 9 octobre 2026
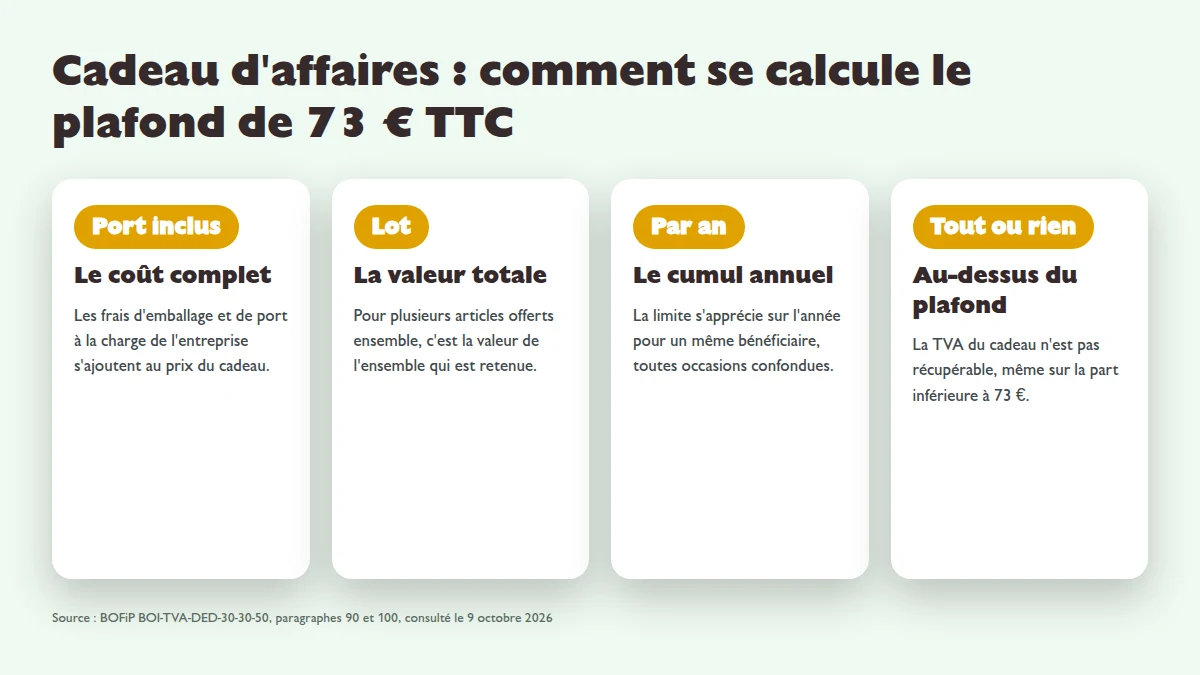
En 2026, une entreprise récupère la TVA d’un cadeau d’affaires seulement si sa valeur ne dépasse pas 73 € TTC par objet, par an et pour un même bénéficiaire, frais de port et d’emballage compris. Au-dessus, la TVA de tout le cadeau est perdue. Pour l’impôt sur les bénéfices, aucun plafond chiffré n’existe : le cadeau est une charge déductible s’il est offert dans l’intérêt direct de l’entreprise et si sa valeur n’est pas exagérée. Lorsque le total des cadeaux dépasse 3 000 € sur l’exercice, il figure sur le relevé de frais généraux joint à la déclaration de résultats. Les cadeaux aux salariés suivent une autre règle, fixée par l’Urssaf : 200 € par salarié et par an en 2026. Une entreprise en franchise en base de TVA ne récupère aucune TVA, quel que soit le prix du cadeau.
À lire avant de commander. Ce guide donne des informations générales, à jour des sources officielles consultées le 9 octobre 2026 (BOFiP, Service-Public, Urssaf). Il ne remplace pas l’avis de votre expert-comptable. Le plafond de 73 € est révisé tous les cinq ans par arrêté : vérifiez-le avant de passer commande.
Quel est le plafond de TVA pour un cadeau d’affaires en 2026 ?
Le plafond de TVA d’un cadeau d’affaires est de 73 € TTC par objet, par an et par bénéficiaire. La page « Déduction de la TVA sur les achats professionnels » d’Entreprendre.Service-Public, vérifiée le 24 septembre 2026, retient ce montant pour les cadeaux « à destination des clients, des fournisseurs ou du personnel ». La règle vient de l’article 206 de l’annexe II au Code général des impôts : un bien cédé gratuitement n’ouvre pas droit à déduction, « sauf quand il s’agit de biens de très faible valeur ».
La doctrine fiscale ajoute des précisions qui font basculer des cadeaux que l’on croyait sous le seuil. Elles figurent dans le BOFiP consacré aux biens cédés sans rémunération.
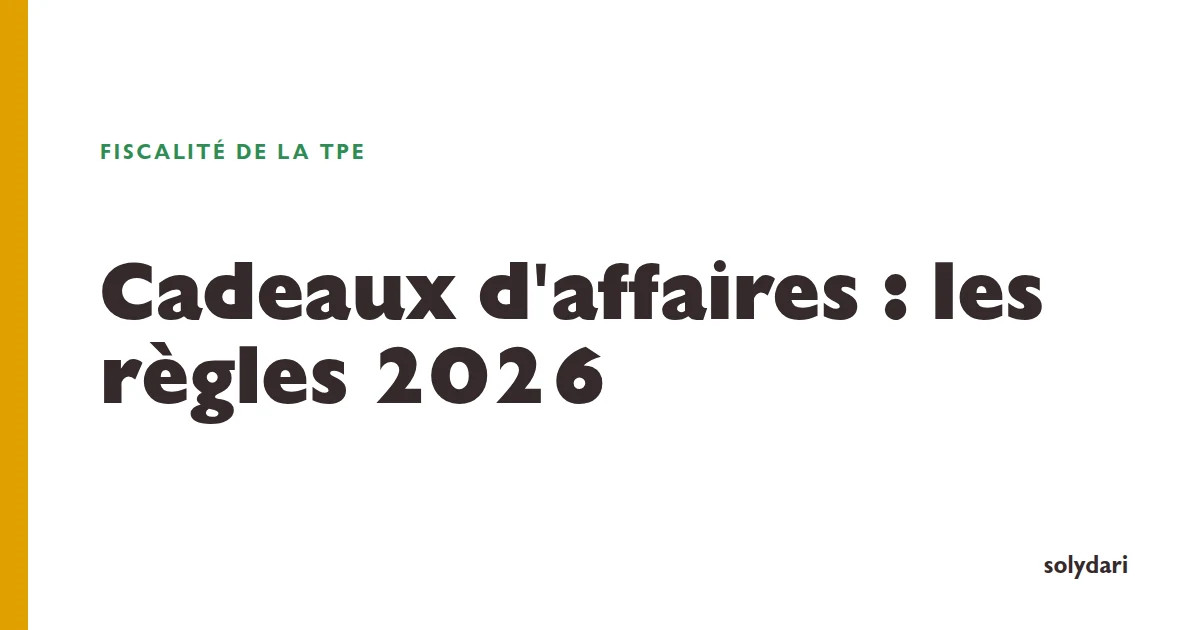
- Le port compte. Pour apprécier la limite, l’administration retient « les frais de distribution à la charge de l’entreprise (frais d’emballage et frais de port notamment) ». Un coffret à 68 € TTC expédié pour 7 € dépasse le plafond.
- Un lot vaut son total. Quand plusieurs articles sont offerts ensemble, « c’est la valeur totale de l’ensemble qui doit être retenue et non celle de chacun des articles qui le composent ».
- L’année se cumule. La limite s’apprécie « au cours de l’année pour un même bénéficiaire ». Un agenda à 30 € en janvier et un panier à 50 € en décembre pour le même client font 80 €.
Le montant de 73 € n’est pas figé. Le BOFiP prévoit « une réévaluation tous les cinq ans » selon l’indice des prix hors tabac, et le montant actuel a été fixé par un arrêté du 9 juin 2021. Au 9 octobre 2026, les pages officielles consultées affichent toujours 73 € et aucun arrêté de réévaluation n’a été repéré.
| Ce que vous offrez | TVA récupérable ? | Pourquoi |
|---|---|---|
| Un cadeau de 60 € TTC, port compris, seul cadeau de l’année pour ce client | Oui | Valeur sous 73 € TTC par objet, par an et par bénéficiaire |
| Un cadeau de 90 € TTC | Non, pour la totalité | Le plafond est dépassé ; la TVA n’est pas récupérable, même sur la part inférieure à 73 € |
| Deux cadeaux de 45 € TTC au même client la même année | Non | Le cumul annuel par bénéficiaire atteint 90 € |
| Un échantillon dont le conditionnement diffère du produit vendu | Oui, sans limite de valeur | L’échantillon est impropre à la vente ; l’entreprise doit pouvoir le prouver |
| Un produit marqué « spécimen » | Oui | La mention altère la présentation et rend le bien impropre à la vente |
| N’importe quel cadeau, entreprise en franchise en base | Non | La franchise en base interdit toute déduction de TVA sur les achats |
Sources : BOFiP BOI-TVA-DED-30-30-50 ; Entreprendre.Service-Public, fiches F23569 et F21746.
Le BOFiP ajoute une conséquence pour les entreprises qui offrent un produit de leur propre stock. Si la TVA a été déduite à l’achat, le don rend exigible une « livraison à soi-même » dont la taxe n’est pas déductible : l’avantage de TVA est repris.
Un cadeau d’affaires est-il déductible du bénéfice imposable ?
Oui, un cadeau d’affaires est une charge déductible du bénéfice, sans plafond chiffré, aux conditions posées par l’administration. Le BOFiP sur les frais divers de gestion admet la déduction des cadeaux offerts « à des clients nommément désignés », lorsque leur distribution n’est pas interdite par un texte et « sous réserve qu’ils ne présentent pas une valeur exagérée ».
La déduction du bénéfice et la récupération de la TVA sont indépendantes. Un cadeau de 150 € TTC peut rester une charge déductible si sa valeur est en rapport avec la relation commerciale, alors que sa TVA est perdue. À l’inverse, l’article 39-5 du Code général des impôts permet à l’administration de réintégrer dans le bénéfice les cadeaux excessifs, lorsque l’entreprise ne prouve pas qu’ils ont été engagés dans son intérêt direct. Le même article lui permet de demander des justifications quand ces dépenses augmentent plus vite que le bénéfice.
L’expression « nommément désignés » a une portée pratique : la facture du fournisseur ne suffit pas. Un tableau qui associe à chaque cadeau le nom du bénéficiaire, son entreprise, la date et le montant TTC répond à la fois à cette exigence et au suivi du plafond de TVA.
À partir de quel montant les cadeaux doivent-ils être déclarés ?
Les cadeaux se déclarent sur le relevé de frais généraux quand leur total dépasse 3 000 € sur l’exercice. Le BOFiP sur le relevé de frais généraux, dans sa version du 16 avril 2025, fixe ce seuil pour « les cadeaux de toute nature », à l’exception des objets conçus pour la publicité dont la valeur unitaire ne dépasse pas 73 € TTC par bénéficiaire. Les frais de réception, restaurants et spectacles compris, ont leur propre seuil de 6 100 €.
Les sociétés utilisent l’imprimé n° 2067-SD. Les entreprises individuelles remplissent le cadre prévu dans l’annexe n° 2031 bis-SD de leur déclaration de résultats. Pour sortir du calcul, un objet publicitaire doit porter, selon le même BOFiP, « une inscription publicitaire apparente et indélébile » au nom de l’entreprise, gravée ou imprimée de façon ineffaçable. Un stylo gravé au nom de l’entreprise en fait partie.
L’oubli coûte une amende de 5 % des sommes omises, prévue par l’article 1763 du Code général des impôts. Le taux descend à 1 % lorsque les dépenses étaient réellement déductibles.
Quel est le seuil Urssaf pour les cadeaux aux salariés en 2026 ?
En 2026, les cadeaux et bons d’achat offerts à un salarié sont exonérés de cotisations sociales jusqu’à 200 € par an, soit 5 % du plafond mensuel de la Sécurité sociale. L’Urssaf applique cette tolérance aux bons d’achat et cadeaux attribués par le comité social et économique ou, dans certains cas, par l’employeur.
Au-delà de 200 € sur l’année, l’exonération reste possible cadeau par cadeau à ces conditions : le cadeau se rattache à un événement précis (naissance, mariage, départ à la retraite, Noël, rentrée scolaire…), son usage correspond à l’événement et son montant ne dépasse pas 5 % du plafond mensuel par événement. Pour Noël, l’Urssaf compte 5 % pour le salarié et 5 % par enfant de 16 ans au plus.
Le dépassement fait perdre toute l’exonération. L’Urssaf prévient que « le seuil n’est pas une franchise de cotisations » : s’il est franchi, « c’est l’intégralité du montant qui est soumis à cotisations ». Un bon de 220 € sans événement est donc soumis à cotisations sur 220 €. Côté TVA, le plafond de 73 € TTC s’applique aux salariés comme aux clients.
Comment remercier la personne qui vous a recommandé un client ?
Un cadeau offert à la personne qui vous a recommandé un client suit les règles des cadeaux d’affaires, et une somme d’argent suit celles des commissions. L’article 206 de l’annexe II vise expressément le bien remis « à titre de commission » ou de « gratification » : le plafond de 73 € TTC pour la TVA s’applique donc au coffret envoyé à un prescripteur.
Dès que vous versez de l’argent, vous payez une commission d’apport d’affaires. Le BOFiP sur la déclaration des commissions et honoraires impose de déclarer les sommes supérieures à 2 400 € versées par an à un même bénéficiaire, « avantages en nature » compris. Le contrat, le taux et la facturation de ces commissions sont détaillés dans le guide sur la commission d’apporteur d’affaires.
Si le bénéficiaire est salarié d’une autre entreprise et reçoit le cadeau en contrepartie d’une activité accomplie dans votre intérêt, l’Urssaf y voit une rémunération versée par un tiers : un titre-cadeau reste sans cotisation jusqu’à 10 % du Smic mensuel brut par opération, dans la limite de quatre opérations par an, et une contribution de 20 % s’applique au-delà. Le Code pénal, lui, punit de cinq ans d’emprisonnement et de 500 000 € d’amende le fait d’offrir un avantage à un salarié ou à un dirigeant pour qu’il accomplisse un acte de sa fonction en violation de ses obligations (article 445-1). La peine monte à dix ans et 1 000 000 € quand le bénéficiaire est un agent public (article 433-1). Un cadeau à l’acheteur d’une mairie pendant une consultation est à proscrire.
Le remerciement le plus simple reste gratuit : renvoyer un client à celui qui vous en a envoyé un. C’est le principe d’un réseau de recommandation, et la manière de demander une recommandation à un client s’y travaille comme un geste commercial ordinaire.
Les idées reçues sur les cadeaux d’affaires, corrigées par les textes
- « Au-dessus de 73 €, le cadeau n’est plus déductible. » Le seuil de 73 € concerne la TVA. La déduction du bénéfice dépend de l’intérêt de l’entreprise et d’une valeur qui ne soit pas exagérée.
- « On récupère la TVA jusqu’à 73 €, le reste est perdu. » Le seuil fonctionne en tout ou rien : un cadeau à 90 € TTC ne donne droit à aucune déduction de TVA.
- « Le plafond vaut par cadeau. » Il vaut par an et par bénéficiaire, toutes occasions confondues.
- « Un cadeau en échange d’un avis en ligne, c’est du commerce. » Le règlement de Google interdit toute contrepartie, comme l’explique le guide pour obtenir des avis Google dans les règles.
Que vérifier avant de commander les cadeaux de fin d’année ?
Avant de valider la commande, ces vérifications se font dans l’ordre.
- Calculer le coût complet par bénéficiaire : prix TTC, emballage et port, plus les cadeaux déjà offerts à la même personne depuis janvier.
- Tenir la liste nominative : nom, entreprise, date, montant TTC, occasion.
- Additionner l’exercice pour savoir si le seuil de 3 000 € du relevé de frais généraux est franchi.
- Séparer les salariés des clients : les premiers relèvent du seuil Urssaf de 200 €, les seconds non.
- Écarter les destinataires sensibles : agents publics, acheteurs en cours de consultation, salariés soumis à une politique cadeaux chez leur employeur.
Un cadeau de fin d’année est aussi une occasion de reprendre contact avec un client que vous n’avez pas vu depuis longtemps ; la méthode pour relancer un ancien client donne les formulations qui évitent le message purement commercial.
Questions fréquentes sur les cadeaux d’affaires
Le plafond de 73 € pour les cadeaux d’affaires est-il HT ou TTC ?
Le plafond de 73 € s’apprécie toutes taxes comprises, par objet, par an et par bénéficiaire. Les frais d’emballage et de port à la charge de l’entreprise s’ajoutent au prix du cadeau pour vérifier la limite.
Une bouteille de vin offerte à un client est-elle un cadeau d’affaires déductible ?
Oui, une bouteille de vin suit la règle générale des cadeaux d’affaires. Sa TVA est récupérable si la valeur ne dépasse pas 73 € TTC, port compris, pour ce bénéficiaire sur l’année. Son coût est déductible du bénéfice s’il est engagé dans l’intérêt de l’entreprise et sans valeur exagérée.
Un micro-entrepreneur peut-il récupérer la TVA sur un cadeau client ?
Non, un micro-entrepreneur en franchise en base de TVA ne peut déduire la TVA d’aucun achat professionnel, cadeaux compris. Il ne retrouve ce droit qu’en devenant redevable de la TVA, par option ou par dépassement des seuils.
Faut-il garder la liste des personnes qui ont reçu un cadeau ?
Oui. La doctrine fiscale admet la déduction des cadeaux offerts à des clients nommément désignés, et le plafond de TVA se calcule par bénéficiaire et par an. Sans liste nominative, l’entreprise ne peut prouver ni l’un ni l’autre lors d’un contrôle.
Quel montant de cadeau offrir à un salarié sans cotisations en 2026 ?
En 2026, l’ensemble des cadeaux et bons d’achat attribués à un salarié est exonéré de cotisations jusqu’à 200 € par an. Si ce seuil est dépassé hors des événements admis par l’Urssaf, la totalité du montant est soumise à cotisations.